

8月28日,十二屆全國人大常委會第二十二次會議初次審議環境保護稅法草案(以下簡稱“草案”)。草案擬將現行的排污費制度改為環境保護稅制度。這是中共十八屆三中全會明確提出“落實稅收法定原則”后,首部提交全國人大常委會審議的稅法草案。
■ 從“費”到“稅”平穩轉
生態環境保護,是功在當代、利在千秋之事。中共十八屆三中全會、四中全會提出“推動環境保護費改稅”“用嚴格的法律制度保護生態環境”。
1979年頒布的《環境保護法(試行)》確立了排污費制度,現行環保法延續了這一制度。2003年,國務院公布的《排污費征收使用管理條例》則對排污費征收、使用的管理作了規定。
財政部部長樓繼偉在向會議作草案說明時介紹說,2003年至2015年,全國累計征收排污費2115.99億元,繳納排污費的企事業單位和個體工商戶累計500多萬戶。排污費制度對於防止環境污染發揮了重要作用,但與稅收制度相比,排污費制度存在執法剛性不足、地方政府和部門干預等問題,因此有必要進行環境保護費改稅。
為實現排污費制度向環境保護稅制度的平穩轉移,草案根據現行排污費項目設置稅目,將排污費的繳納人作為環保稅的納稅人,將應稅污染物排放量作為計稅依據,將現行排污費收費標准作為環保稅的稅額下限。
■ 稅額標准高於排污費
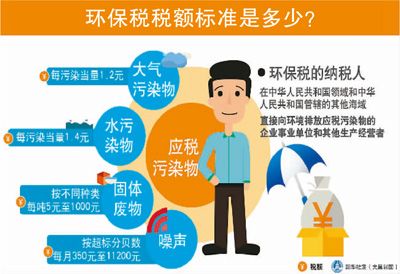
哪些人擬繳納環保稅?草案規定,環境保護稅的納稅人為在中華人民共和國領域及其管轄的其他海域,直接向環境排放應稅污染物的企業事業單位和其他生產經營者。而向依法設立的排污場所排放應稅污染物、繳納處理費用的,則不需繳納環保稅。
與現行排污費制度的征收對象相銜接,草案規定環保稅的征稅對象為大氣污染物、水污染物、固體廢物和噪聲等4類。對於此前存在爭議的二氧化碳是否應該納入到環保稅的征稅范圍,樓繼偉明確表示,“各方面爭議比較大的對二氧化碳征收環境保護稅問題,暫不納入到征收范圍”。
但是,考慮到各地情況復雜,地方也將可以根據情況制定上浮稅額。樓繼偉表示,“兼顧目前部分省市上調了排污費收費標准,且有的省市收費標准較高的情況,可以在《環境保護稅稅目稅額表》規定的稅額標准為基礎上,上浮應稅污染物的適用稅額”。
■ 機動車排污擬免稅
草案規定了5項免稅情形,其中包括公眾普遍比較關注的機動車排污問題。草案明確:“對機動車、船舶和航空器等流動污染源排放的應稅污染物免稅。”
對此,樓繼偉解釋說,考慮到現行稅制中已有車船稅、消費稅、車輛購置稅等稅種對機動車的生產和使用進行調節,其中車船稅和消費稅按排量征稅,對促進節能減排發揮了積極作用,在當前推進結構性減稅的大環境下,不宜再進一步增加使用成本。
其他免稅情況還包括:對農業生產排放的應稅污染物免稅﹔對依法設立的城鎮污水集中處理、生活垃圾集中處理場所向環境達標排放的應稅污染物免稅﹔對納稅人符合標准綜合利用的固體廢物免稅﹔國務院批准免稅的其他情形。
此外,為了鼓勵企業通過採用先進技術減少污染物排放,草案還規定,納稅人排放應稅大氣污染物和水污染物的濃度值低於國家或者地方規定的污染物排放標准50%的,減半征收環保稅。
【“十三五”,我們這樣走過】市場主體創新步伐堅實 “深化國有企業改革,發展混合所有制經濟,培育具有全球競爭力的世界一流企業。全面實施市場准入負面清單制度,清理廢除妨礙統一市場和公平競爭的各種規定和做法,支持民營企業發展,激發各類市場主體活力。”習近平總書記的重要論述,為激發各類市場主體活力指明了方向。“十三五”以來,在一項項惠企政策、改革措施推動下,市場主體實力越發雄厚、活力更加充沛。 【詳細】
 服務業實現快速發展|我國教師隊伍建設成就斐然
|
我國控輟保學成效顯著
【總書記擘畫高質量發展】共享發展,民生改善奔小康 高質量發展,是共享成為根本目的的發展。習近平總書記多次強調,“人民對美好生活的向往就是我們的奮斗目標。”疫情防控期間如何全力醫治患者拯救生命、兜牢民生底線?扶貧產業是否落地生根、易地搬遷群眾能否穩定就業?改革發展成果怎樣更多更公平惠及人民群眾?總書記在國內考察中訪民情、察民意、問民生,殷殷囑托和深切關懷體現了大黨大國領袖真摯的人民情懷。 【詳細】
開放發展,合作共贏創新局
|
綠色發展,美麗中國邁大步
|
協調發展,補齊短板潛力大

 人民日報客戶端下載
 手機人民網
 人民視頻客戶端下載
 人民智雲客戶端下載
 領導留言板客戶端下載
 人民智作


 80秒看雪中武漢


